
Que faire après un accident de la route au Liban ? Étapes d’assurance
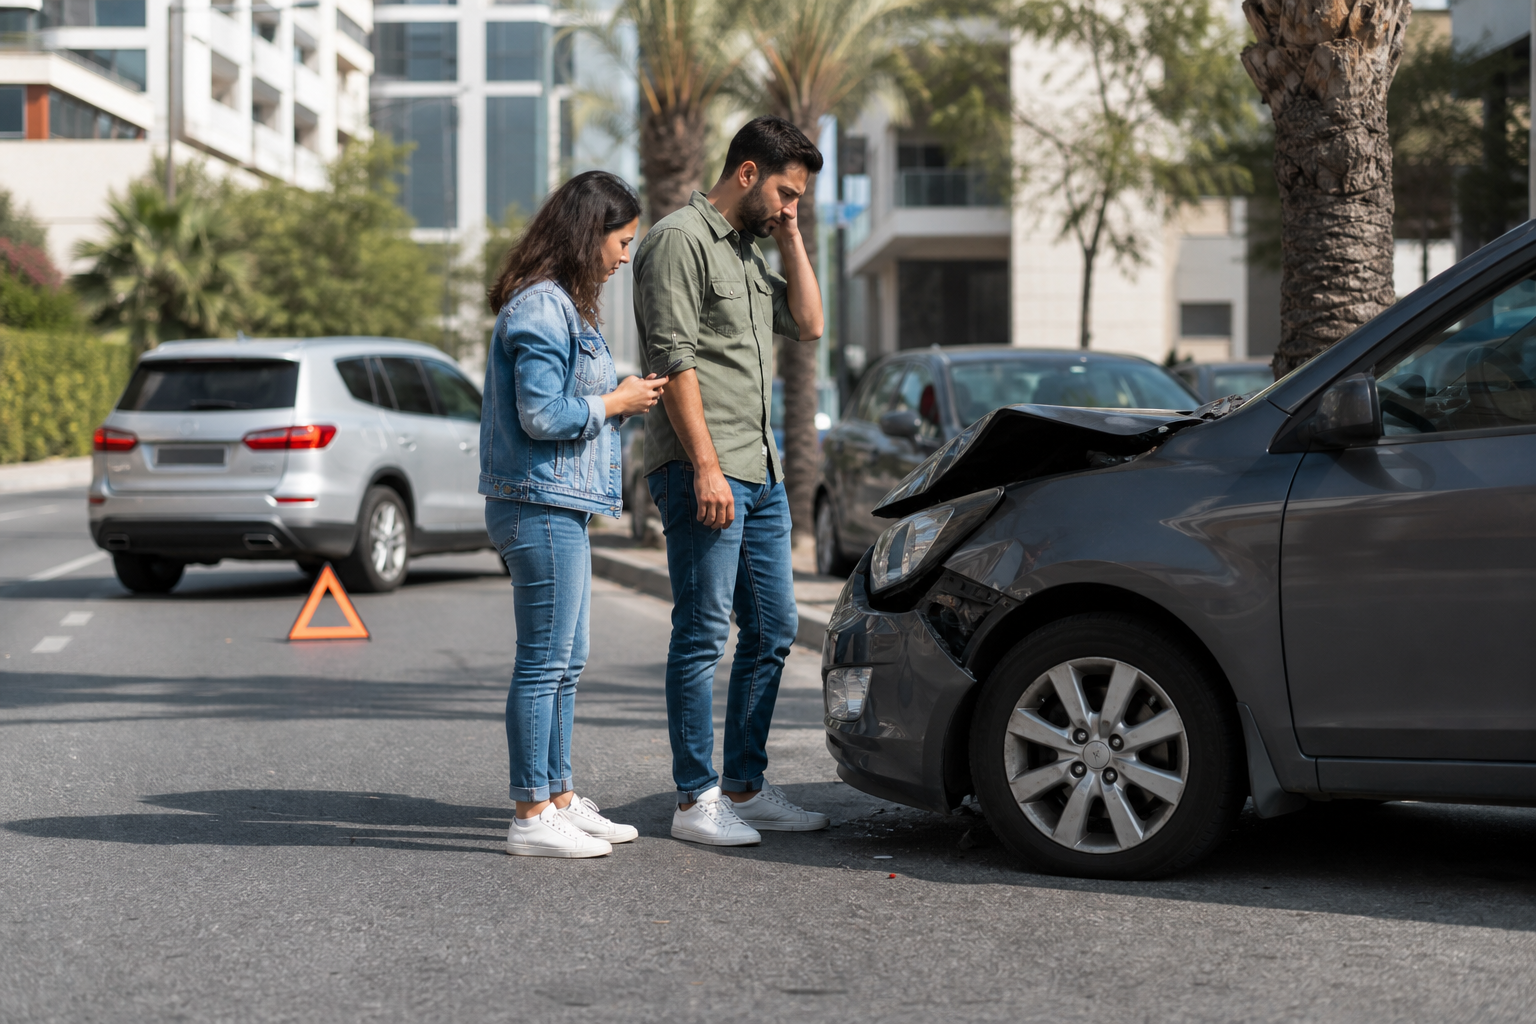
Un accident de la route peut être particulièrement stressant pour un nouveau conducteur ou un motocycliste. La priorité est toujours la sécurité des personnes et de la zone, et non la discussion immédiate de la responsabilité ou du montant des dégâts. Après avoir pris les mesures de protection nécessaires, il faut documenter les faits, contacter les autorités compétentes lorsque la situation l’exige et informer son assureur dans un délai raisonnable.
Ce guide présente des étapes générales applicables après un accident au Liban. Il ne remplace ni les conditions de votre contrat, ni les instructions des autorités, ni un avis juridique. Les documents, délais et procédures de déclaration peuvent varier selon l’assureur. Vérifiez donc votre propre police et les informations officielles à jour. Pour des informations générales sur la réglementation de l’assurance au Liban, consultez la Commission de contrôle des assurances.
1. Sécuriser les lieux en premier
Arrêtez-vous prudemment et allumez les feux de détresse s’ils fonctionnent. Faites attention à la circulation, au carburant qui fuit, au verre brisé, aux câbles exposés et aux véhicules immobilisés dans une position dangereuse. Ne vous mettez pas en danger en examinant les dégâts.
Si quelqu’un est blessé, apportez uniquement l’aide que vous pouvez fournir sans risque. Évitez de déplacer une personne blessée, sauf si la laisser sur place crée un danger plus important. Contactez les services d’urgence ou de sécurité compétents lorsqu’une assistance médicale, une régulation de la circulation ou un rapport officiel est nécessaire. Le site des Forces de sécurité intérieure peut aider à identifier les canaux officiels, mais il faut suivre les consignes actuelles correspondant à votre lieu.
Accidents impliquant une moto
Les motocyclistes peuvent être particulièrement vulnérables après une collision. Ne retirez pas le casque d’un conducteur blessé, sauf en cas de danger immédiat pour sa vie ou si vous êtes formé pour le faire. Éloignez les autres véhicules de la personne blessée et attendez si possible l’arrivée de secours qualifiés.
2. Vérifier les personnes avant les véhicules
Demandez si quelqu’un a besoin de soins. Certains symptômes peuvent s’aggraver même lorsque la blessure semble légère au départ. En cas de saignement, de difficulté à respirer, de douleur importante ou de suspicion de blessure à la tête, au cou ou au dos, demandez rapidement une aide médicale.
Ne vous disputez pas au sujet de la responsabilité sur les lieux. Un échange calme d’informations factuelles est plus utile que des accusations. Ne promettez pas de payer, ne signez pas un document que vous ne comprenez pas et ne reconnaissez pas une responsabilité juridique simplement parce que l’autre conducteur vous met la pression.
3. Contacter les autorités compétentes si nécessaire
La réponse appropriée peut dépendre de la présence de blessés, du lieu et de la gravité de l’accident, de l’existence d’un désaccord, de dégâts causés aux biens publics et des instructions de votre contrat. Contactez les autorités compétentes si une personne est blessée, si la route est bloquée ou dangereuse, si un conducteur semble incapable de conduire correctement, si un véhicule quitte les lieux, s’il existe un conflit sérieux ou si un rapport officiel peut être nécessaire.
Suivez les consignes des agents et du personnel médical. N’entravez pas la circulation plus que nécessaire. Si l’on vous demande de déplacer un véhicule, suivez cette instruction sauf si cela crée un danger immédiat. Les exigences administratives et juridiques peuvent évoluer : ne vous fiez pas à d’anciens conseils ou à des messages non officiels.
4. Documenter l’accident avec précision
Si cela est sûr et autorisé, prenez des photos ou une vidéo claire avant de déplacer les véhicules. Documentez notamment :
- la position des véhicules et l’environnement routier ;
- les dégâts visibles sur chaque véhicule ;
- les plaques d’immatriculation, panneaux et marquages au sol ;
- l’état de la route, l’éclairage et la météo ;
- les débris, traces de freinage et autres éléments utiles ;
- les coordonnées des témoins qui acceptent de les communiquer.
Rédigez un bref récit factuel pendant que vos souvenirs sont encore précis. Indiquez la date, l’heure approximative, le lieu, la direction suivie et ce qui s’est produit juste avant la collision. Évitez les suppositions, par exemple affirmer que l’autre conducteur roulait certainement trop vite si vous n’avez pas observé de faits permettant de le confirmer.
Conservez les fichiers originaux et évitez de les modifier de manière à supprimer des informations. Faites une copie de sauvegarde. Les images d’une caméra embarquée peuvent être utiles, mais ne vous mettez jamais en danger pour recueillir des preuves.
5. Échanger les informations de manière responsable
Échangez les informations raisonnablement nécessaires au traitement de l’accident et de l’assurance : nom et coordonnées de l’autre conducteur, numéro d’immatriculation, assureur et informations de police, ainsi que les données du permis lorsque cela est pertinent. Consultez les documents plutôt que de vous fier uniquement à un numéro manuscrit, mais ne photographiez ni ne partagez inutilement des documents personnels.
Communiquez des informations exactes sur vous-même. N’acceptez pas immédiatement un règlement en espèces avant de comprendre l’ampleur des dégâts et ses conséquences possibles. Une petite marque sur un pare-chocs peut cacher un problème mécanique ou de sécurité. Si l’autre conducteur refuse de coopérer, vous menace ou tente de partir, ne le poursuivez pas et ne vous exposez pas au danger. Notez les détails du véhicule et contactez les autorités compétentes.
6. Prévenir l’assureur et ouvrir le dossier
Contactez votre assureur par le numéro ou le canal officiel indiqué dans votre police dès que raisonnablement possible. Demandez quels formulaires et documents sont nécessaires et si le véhicule doit être inspecté avant toute réparation. L’assureur peut demander des photos, un rapport officiel, une déclaration écrite, les documents du véhicule, le permis, les informations de la police, des devis ou les coordonnées de témoins. La liste exacte et les délais dépendent du contrat et de la compagnie.
Soyez honnête et cohérent. Distinguez clairement ce que vous savez de ce que vous ignorez. Ne faites pas réparer ou démonter les pièces endommagées avant de vérifier si une inspection est requise. Toutefois, ne laissez pas un véhicule dangereux sur la route pour préserver les preuves : mettez-le en sécurité et conservez une trace des mesures prises.
Assurance au tiers et assurance tous risques
L’assurance au tiers concerne généralement la responsabilité envers les autres pour les dommages ou blessures, selon le contrat et le droit applicable. Elle ne signifie pas automatiquement que les dégâts de votre propre véhicule seront indemnisés. Une assurance tous risques ou plus étendue peut couvrir d’autres risques, mais elle reste généralement optionnelle sauf disposition juridique ou contractuelle particulière. Le vol, l’incendie, la collision, le bris de glace, l’assistance routière et les garanties personnelles peuvent être soumis à des exclusions, franchises, plafonds ou conditions.
7. Lire sa police avant qu’un problème survienne
Un conducteur responsable devrait savoir où trouver le numéro de police, les coordonnées de l’assureur, les instructions d’assistance et les informations de renouvellement. Lisez les clauses concernant les conducteurs autorisés, l’usage du véhicule, les délais de déclaration, les documents exigés, la franchise, les exclusions, l’inspection, les réparations et la procédure de réclamation.
Des termes comme franchise, exclusion, plafond, avenant et responsabilité civile ont des conséquences concrètes. Demandez à l’assureur ou à l’intermédiaire agréé d’expliquer toute clause peu claire avant de souscrire ou de renouveler. Une prime moins élevée n’est pas forcément préférable si la couverture ne correspond pas au véhicule ni à son utilisation.
Erreurs fréquentes après un accident
- Quitter les lieux sans vérifier que les blessés reçoivent de l’aide.
- Menacer l’autre usager ou reconnaître sa responsabilité sous pression.
- Déplacer les véhicules ou nettoyer la scène avant de recueillir les preuves, lorsqu’il est possible de le faire en sécurité.
- Attendre trop longtemps avant de prévenir l’assureur.
- Faire réparer le véhicule avant de vérifier si une inspection est requise.
- Supposer que l’assurance tous risques couvre absolument tout.
- Donner des informations inexactes sur le conducteur ou les circonstances.
- Publier inutilement des photos de l’accident ou des données personnelles.
Checklist après un accident au Liban
- Arrêter le véhicule en sécurité et allumer les feux de détresse.
- Vérifier les blessures et demander l’aide appropriée.
- Contacter les autorités compétentes en cas de danger, de blessure ou de désaccord.
- Photographier la scène, les dégâts, la route et recueillir les coordonnées des témoins si possible.
- Échanger des informations exactes sur les conducteurs, les véhicules et l’assurance.
- Ne rien signer ni promettre sans comprendre.
- Prévenir l’assureur par un canal officiel.
- Suivre ses instructions concernant l’inspection, le remorquage et les réparations.
- Conserver les photos, rapports, messages, reçus et références du dossier.
Le rôle de la formation à la conduite
Une bonne formation ne sert pas uniquement à réussir l’examen de conduite. Elle aide aussi à développer l’observation des dangers, l’arrêt sécurisé, la conduite défensive et la maîtrise de soi. Karim Driving School accompagne les apprenants dans la préparation du permis libanais et la compréhension des responsabilités sur la route. Les décisions relatives à l’assurance et aux sinistres doivent toutefois être confirmées auprès de l’assureur et des autorités libanaises compétentes.
Conclusion
Après un accident au Liban, protégez d’abord les personnes, contactez les autorités lorsque nécessaire, documentez les faits avec soin et prévenez rapidement l’assureur. Ne supposez jamais que votre police couvre tous les dommages ni que le récit d’un conducteur règle à lui seul la question de la responsabilité. Les conditions du contrat, les consignes officielles à jour et les circonstances précises déterminent la suite.
Questions fréquentes
Dois-je déplacer mon véhicule après un accident ?
La sécurité est prioritaire. Si le véhicule représente un danger ou bloque la circulation, suivez les instructions des autorités et déplacez-le seulement lorsque cela est sûr. Si possible, photographiez sa position auparavant.
Dois-je reconnaître ma responsabilité sur place ?
Non. Échangez les faits et coopérez avec les autorités et l’assureur, mais évitez toute reconnaissance juridique sous pression.
Que faire si l’autre conducteur ne donne aucune information d’assurance ?
Ne le confrontez pas et ne le poursuivez pas. Notez les détails du véhicule si possible, contactez les autorités compétentes et informez votre assureur. Les solutions dépendent des faits et des règles en vigueur.
Puis-je faire réparer mon véhicule immédiatement ?
Demandez d’abord l’avis de l’assureur, car une inspection ou une autorisation peut être prévue. Documentez toute mesure urgente destinée à sécuriser le véhicule.
L’assurance au tiers couvre-t-elle mon propre véhicule ?
En règle générale, elle concerne la responsabilité envers les tiers. Les dégâts de votre véhicule peuvent nécessiter une couverture facultative plus étendue, avec ses propres conditions et exclusions.
Quels documents dois-je conserver après la déclaration ?
Conservez la référence du dossier, la police, les photos, les rapports, les échanges, les devis et les reçus. L’assureur peut demander d’autres documents.
Les conseils d’un autre conducteur remplacent-ils mon contrat ?
Non. Les contrats diffèrent. Confirmez directement auprès de votre assureur la couverture, les délais et les documents requis.